
En uavklart transaksjon kan skape usikkerhet, særlig når saldoen ikke samsvarer med en betaling eller et uttak. På spinzen bør statusen derfor vurderes sammen med betalingsmetoden, kontohistorikken og eventuelle krav om identitetskontroll. Det viktigste er å unngå flere forsøk før du vet hva som har skjedd. En ny innbetaling kan ellers bli registrert i tillegg til den første, mens gjentatte uttaksforespørsler kan gjøre saken vanskeligere å følge opp.
Hva betyr de ulike statusene?

En transaksjon som står som «venter», er normalt opprettet, men ikke ferdig behandlet. Det kan bety at betalingsleverandøren fremdeles bekrefter innbetalingen, eller at uttaket venter på manuell kontroll. Statusen alene sier ikke at pengene er tapt eller avvist. Ventetid bør derfor ikke tolkes som et endelig resultat før kontoen viser en avsluttet behandling eller kundestøtten har bekreftet saken skriftlig.
«Godkjent» betyr vanligvis at operatøren har akseptert transaksjonen i systemet. Det betyr likevel ikke nødvendigvis at beløpet allerede er synlig hos banken eller i en elektronisk lommebok. En ekstern betalingsleverandør kan ha egne behandlingstrinn etter at kontoen viser godkjenning. For uttak kan identitetskontroll, kontroll av betalingsmetode eller samsvar mellom bostedsland og kontoopplysninger komme før overføringen sendes.
«Avvist», «kansellert» eller «tilbakeført» har andre betydninger. En avvisning kan skyldes feil opplysninger, utilstrekkelig dekning, en sperret betalingsmetode eller at dokumentasjon mangler. En tilbakeføring kan bety at beløpet først ble registrert, men senere sendt tilbake. Les meldingen i kontoen nøye, og sammenlign den med kontoutskriften før du forsøker på nytt. Ikke anta at en mislykket betaling automatisk blir refundert med én gang.
Slik følger du en innbetaling fra start til slutt
Begynn med å notere tidspunkt, beløp, valuta og valgt betalingsmetode. Kontroller deretter om banken eller betalingstjenesten viser en reservasjon, en gjennomført belastning eller ingen registrering. En kortbetaling kan være reservert uten å være endelig bokført, mens en bankoverføring kan bruke tid før mottakeren kan knytte den til riktig konto. Skjermbilder bør oppbevares, men fjern sensitive kortdetaljer før de deles.
Se så i kontoen etter transaksjonshistorikk, meldinger og eventuelle varsler om kontroll. Kontroller at beløpet ble sendt fra en betalingskilde som står i ditt navn, dersom dette kreves av vilkårene. Ved kryptobetalinger bør du også kontrollere nettverk, mottakeradresse og transaksjonsidentifikasjon. Feil nettverk eller manglende bekreftelser kan gjøre at en betaling ikke kobles automatisk til kontoen, selv om den er sendt fra avsenderens side.
Vent med en ny innbetaling til den første er avklart. Hvis beløpet er trukket, men statusen fortsatt står som ventende, kontakt betalingsleverandøren først når du har samlet referansenummer og tidspunkt. Deretter kan kundestøtten få en presis beskrivelse av saken. Ikke send passord, fullstendige kortnumre eller sikkerhetskoder. Kundestøtte kan normalt undersøke en betaling uten at du deler slike opplysninger.
Hvorfor kan et uttak bli stående på vent?
Et uttak kan bli satt på vent fordi identitetskontroll ikke er fullført. Det kan innebære legitimasjon, dokumentasjon på bosted eller bekreftelse av betalingsmetoden. Opplysninger som ikke stemmer overens, uklare bilder eller dokumenter med utløpt gyldighet kan føre til ekstra spørsmål. Kontroller derfor at navn, adresse og fødselsopplysninger er konsekvente, men last bare opp dokumenter gjennom den sikre kontoløsningen som er angitt.
En annen mulig årsak er at uttaket må behandles manuelt eller at den valgte metoden ikke støtter uttak. At en metode kan brukes til innbetaling, betyr ikke automatisk at den kan brukes til utbetaling. Banken eller lommeboken kan også kreve egne kontroller. Behandlingstider som omtales for ulike metoder, er ikke en garanti for den enkelte transaksjonen, og helger eller helligdager kan påvirke når saken blir håndtert.
Bonusvilkår eller omsetningskrav kan også påvirke om et uttak blir godkjent. Sjekk den aktive kampanjen, eventuell minimumsomsetning og regler om maksimal innsats før du konkluderer. Opplysningene som vises i kontoen på tidspunktet for uttaket, bør veie tyngre enn eldre kampanjesider. For generell informasjon om pengespilltilsyn og aktører i Norge kan du se Lotteritilsynets informasjon; dette bekrefter ikke statusen til en bestemt konto eller transaksjon.
Hva bør du gjøre når beløpet ikke stemmer?
Start med å sammenligne tre steder: transaksjonshistorikken på kontoen, bankens eller betalingstjenestens oversikt og eventuelle e-poster. Se etter forskjeller i valuta, gebyr, avrunding og tidspunkt. Et beløp kan være reservert i banken, mens kontoen fremdeles venter på bekreftelse. Ved uttak kan beløpet dessuten være redusert av et gebyr hos mellomledd, selv om dette ikke nødvendigvis vises som en egen linje.
Hvis saldoen er belastet uten at en innbetaling vises, bør du ikke betale på nytt før saken er undersøkt. Hvis et uttak er markert som gjennomført, men ikke har kommet frem, be om dato for utsendelse, valgt metode og eventuell betalingsreferanse. Disse opplysningene gjør det mulig for banken eller lommeboken å spore overføringen. Be om svar skriftlig slik at du har en tydelig tidslinje.
Ved vedvarende uenighet bør du samle en kort oversikt med transaksjons-ID, beløp, tidspunkt, metode og hva som allerede er gjort. Unngå mange parallelle henvendelser om samme sak, fordi det kan skape flere saksnumre. Del aldri engangskoder eller fullstendige innloggingsopplysninger. Dersom du mener en betaling er uautorisert, kontakt banken umiddelbart gjennom dens offisielle kanal og følg bankens råd om sikring av kontoen.
Før du sender en ny forespørsel
Kontroller først at kontoen fortsatt er tilgjengelig, og at du bruker riktig e-postadresse og passord. Hvis innloggingen ikke fungerer, bør du følge den oppgitte gjenopprettingsprosessen eller kontakte kundestøtten. Ikke opprett en ny konto for å omgå et tilgangsproblem. Flere kontoer kan skape ekstra kontroll og gjøre det vanskeligere å knytte betalinger til riktig profil.
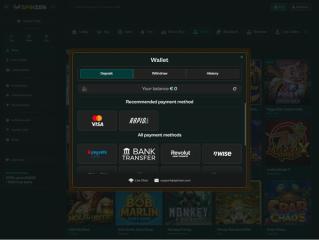
Les den aktuelle betalingsinformasjonen og vilkårene på nytt før du sender en ny forespørsel. Se særlig etter behandlingsdager, metodebegrensninger, dokumentasjonskrav, minimumsbeløp og eventuelle kontonivåer. Beløpsgrenser kan variere mellom oversikter og metoder, så opplysningene i den aktuelle kassen bør kontrolleres rett før handlingen. Ikke bruk gamle skjermbilder som eneste grunnlag for en ny betaling.
Til slutt bør du vurdere om saken faktisk haster. En ventende status trenger ikke bety feil, mens en ukjent belastning krever rask kontakt med banken. Sett en egen påminnelse for oppfølging dersom du må vente på behandling. Slik unngår du både unødvendige gjentakelser og at en viktig frist overses. En rolig, dokumentert henvendelse gir vanligvis bedre grunnlag for å få et presist svar.
Vanlige spørsmål om transaksjonsstatus
Hvor lenge bør en ventende transaksjon stå før jeg tar kontakt?
Det finnes ingen universell frist som gjelder alle betalingsmetoder. Se først etter oppgitt behandlingstid, og ta kontakt når denne er overskredet eller når banken viser en belastning uten tilsvarende registrering. Oppgi beløp, tidspunkt, metode og referanse, men ikke passord eller sikkerhetskoder.
Kan jeg kansellere et uttak som fortsatt venter?
Det avhenger av kontoløsningen og hvor langt behandlingen har kommet. Ikke send en ny forespørsel eller anta at kansellering er mulig. Kontakt kundestøtten med transaksjonsreferansen og spør om statusen kan endres. Hvis beløpet allerede er sendt, må saken vanligvis spores hos betalingsleverandøren.
Hva gjør jeg hvis banken viser betaling, men kontoen ikke gjør det?
Ta vare på bankens kvittering og kontroller at beløp, valuta og betalingsreferanse stemmer. Vent med ny innbetaling, og kontakt først betalingsleverandøren eller kundestøtten gjennom den offisielle kanalen. Ved mistanke om uautorisert belastning bør banken kontaktes straks, slik at den kan sikre kontoen og undersøke transaksjonen.